Choisir le bon statut pour exercer comme masseur bien-être conditionne directement la rentabilité, la protection et la gestion quotidienne de l’activité. Cet article passe en revue chaque forme juridique disponible en France : micro-entreprise, entreprise individuelle au réel, EURL et SASU, afin d’aider tout futur praticien à orienter sa décision selon sa situation concrète, ses charges réelles et ses objectifs de développement.
Le cadre du massage bien-être
Avant de choisir un statut, il est utile de comprendre dans quel cadre légal s’inscrit le massage bien-être en France. L’activité est non réglementée, distincte des professions de santé et soumise à des règles d’immatriculation qui varient selon la façon dont le praticien exerce. Pour approfondir le statut du masseur bien-être indépendant, un guide dédié détaille les étapes du parcours, des prérequis jusqu’aux premières séances facturées.
Peut-on exercer sans diplôme
Aucun diplôme d’État n’est légalement exigé pour exercer le massage bien-être en France. Depuis une décision de justice de juin 2021, le terme « massage » peut être utilisé librement pour des prestations de relaxation, dès lors qu’aucune finalité médicale n’est revendiquée. Une formation solide reste cependant déterminante pour la qualité des séances, la sécurité de la clientèle et la crédibilité du praticien face à ses premiers clients.
- Attestation de fédération : délivrée par un organisme reconnu, elle sert à justifier les compétences auprès des clients et partenaires professionnels, sans valeur légale contraignante.
- Certification RNCP 38447 : repère reconnu par l’État français, ce titre exige environ 511 heures de formation pratique et ouvre l’accès au salariat comme à l’exercice en libéral.
- Diplôme W.M.F. : le diplôme e-massage.com, certifié par la Fédération Mondiale de Massage, garantit une reconnaissance internationale et valide la maîtrise des techniques de soins corporels.
Un volume de 400 à 500 heures de formation est couramment recommandé pour acquérir les gestes techniques, les notions d’anatomie et les bonnes pratiques professionnelles. Le massage bien-être est une profession libérale non réglementée ; ce statut ne dispense pas de cette rigueur de parcours, c’est au contraire ce qui distingue un praticien crédible sur un marché ouvert à tous. À intégrer dès les premiers apprentissages : un cursus incluant anatomie, techniques et gestion d’activité pose les fondations les plus solides.
Masseur bien-être et kinésithérapeute
La distinction entre masseur bien-être et masseur-kinésithérapeute est fondamentale sur le plan légal. Le kinésithérapeute relève des professions paramédicales réglementées, exerce une activité de santé soumise à un diplôme d’État et ses revenus libéraux sont imposables en BNC. Le masseur bien-être, lui, ne peut ni diagnostiquer, ni soigner, ni promettre de guérir une pathologie ; ces actes sont réservés aux professionnels de santé compétents et toute confusion expose à des risques juridiques. L’activité relève-t-elle du 9604Z en tant qu’artisan ou libéral ? Cela dépend notamment de l’utilisation ou non de produits appliqués sur la peau du client.
Code APE et qualification d’activité
Le code APE généralement attribué à l’activité de masseur bien-être est le 96.04Z, correspondant à l’« entretien corporel ». Ce code exclut explicitement le massage thérapeutique, ce qui confirme que l’activité s’inscrit dans le secteur du massage bien-être, en dehors de toute finalité médicale. L’organisme d’immatriculation compétent varie : l’Urssaf pour une activité libérale, la Chambre de métiers et de l’artisanat pour une activité artisanale.
Le rattachement artisanal ou libéral dépend des modalités réelles d’exercice.
Le statut auto-entrepreneur pour débuter
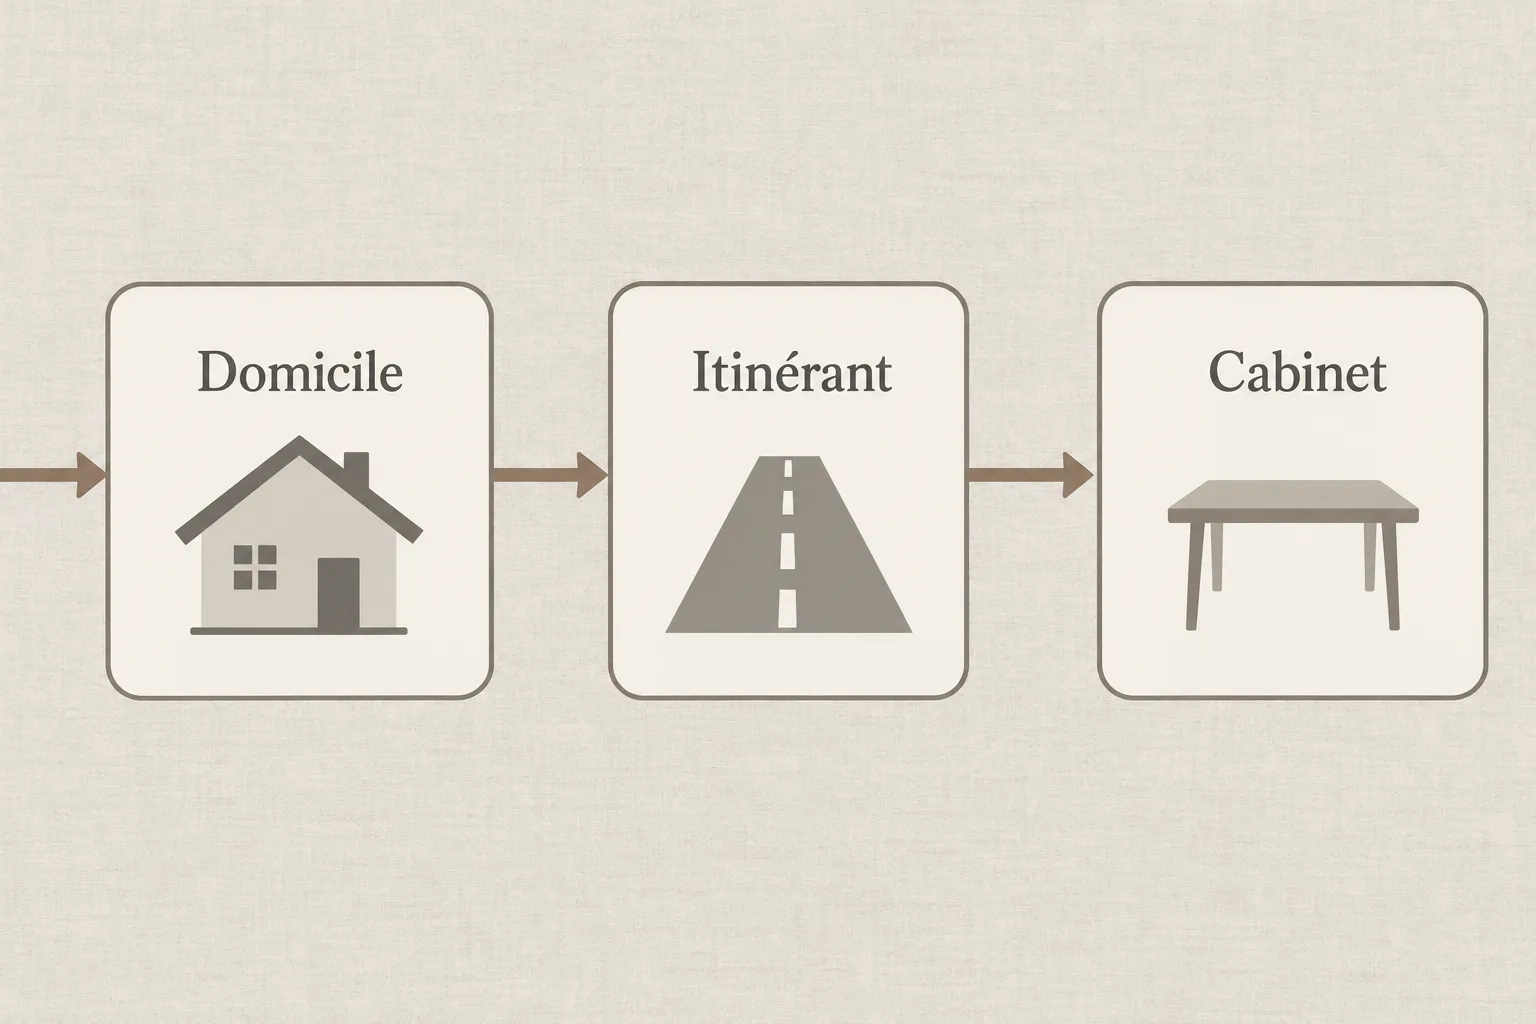
La micro-entreprise est souvent le premier statut envisagé pour devenir masseur bien-être indépendant, notamment pour une activité à domicile, itinérante ou en cabinet avec peu de charges fixes. Sa logique est simple : les cotisations sociales sont calculées uniquement sur le chiffre d’affaires encaissé, et aucune cotisation n’est due en l’absence de recette.
Pourquoi choisir le régime micro
Le régime micro offre plusieurs avantages concrets pour un masseur bien-être indépendant. Aucun capital social n’est requis, contrairement à la constitution d’une EURL ou d’une SASU. La déclaration de chiffre d’affaires s’effectue mensuellement ou trimestriellement, et la gestion administrative reste accessible sans expert-comptable dès le lancement. Le plafond applicable aux prestations de services s’établit à 83 600 € par an sur la période 2026-2028.
- Zéro cotisation sans recette : si aucun encaissement n’est réalisé dans le mois ou le trimestre, aucune charge sociale n’est due ; ce principe s’applique dès la création.
- Absence de capital social : aucun apport financier initial n’est exigé pour créer l’activité, ce qui allège significativement le démarrage comparé à une société.
- Plafond généreux : le seuil de 83 600 € de chiffre d’affaires annuel laisse une marge confortable avant d’envisager un changement de régime.
- Simplicité de gestion : un livre de recettes suffit pour le suivi comptable ; la déclaration en ligne prend quelques minutes par période.
Ce cadre peut évoluer vers un régime réel si la comparaison annuelle entre frais réels et abattement le justifie.
BIC ou BNC pour le massage
La question du classement du massage bien-être en auto-entrepreneur entre BIC ou BNC reste l’une des plus délicates de ce secteur : l’administration fiscale a retenu à plusieurs reprises la catégorie des bénéfices industriels et commerciaux, mais de nombreux praticiens déclarent en BNC. Le taux de cotisations sociales est de 21,2 % du chiffre d’affaires pour une activité classée en BIC, contre 25,6 % pour une activité en BNC en 2026. Sur 1 000 € encaissés, la différence atteint 44 €, soit un écart non négligeable à l’échelle d’une année pleine.
L’abattement forfaitaire appliqué pour le calcul de l’impôt sur le revenu diffère également : 50 % en BIC contre 34 % en BNC. Le versement libératoire, lorsqu’il est accessible et choisi, s’élève à 1,7 % du chiffre d’affaires en BIC et à 2,2 % en BNC. Ne cochez pas une catégorie au hasard lors de l’immatriculation : demandez une réponse écrite à l’Urssaf ou l’avis d’un expert-comptable.
| Critère | BIC | BNC |
| Cotisations sociales (2026) | 21,2 % | 25,6 % |
| Abattement fiscal forfaitaire | 50 % | 34 % |
| Versement libératoire IR | 1,7 % | 2,2 % |
| Cotisations sur 1 000 € | 212 € | 256 € |
Les limites du régime simplifié
Le régime micro comporte des contraintes importantes à connaître avant de s’engager. La principale tient à l’impossibilité de déduire les frais réels, qu’il s’agisse du loyer d’un cabinet, du matériel ou des déplacements. Dès que les charges professionnelles deviennent significatives, l’abattement forfaitaire peut ne plus refléter la réalité économique de l’activité, et le revenu net réel se trouve mécaniquement réduit.
- Pas de déduction des frais réels : table de massage, linge, huiles, déplacements ; ces dépenses ne sont pas déductibles, seul l’abattement forfaitaire s’applique.
- Seuil de TVA : la franchise en base de TVA s’arrête à 37 500 € de chiffre d’affaires annuel, avec un seuil majoré à 41 250 € ; au-delà, la TVA doit être facturée aux clients.
- Compte bancaire dédié : au-delà de 10 000 € de chiffre d’affaires pendant deux années consécutives, un compte bancaire professionnel dédié devient obligatoire.
- Protection sociale limitée : les droits à la retraite et aux indemnités journalières restent proportionnels au chiffre d’affaires déclaré, souvent inférieurs à ceux d’un salarié ou d’une SASU.
La décision de choisir son statut juridique doit donc intégrer une projection sur les charges réelles prévisibles dès la première année d’activité.
L’entreprise individuelle au réel
L’entreprise individuelle au régime réel constitue une alternative naturelle à la micro-entreprise dès que l’activité génère des charges professionnelles significatives. Elle permet d’être imposé sur le bénéfice effectivement réalisé, et non sur un chiffre d’affaires diminué d’un forfait. Ce basculement exige cependant une organisation comptable plus rigoureuse que le régime simplifié, et souvent le recours à un expert-comptable.
Quand quitter le régime micro
Le passage au régime réel devient pertinent lorsque les frais réels engagés dépassent nettement l’abattement forfaitaire appliqué en micro-entreprise. Ouvrir son cabinet de massage chez soi peut paraître économique, mais implique des dépenses concrètes : aménagement, hygiène, affichage obligatoire et assurances, qui ne sont pas déductibles sous le régime micro. Une fois ces charges identifiées et chiffrées, la comparaison avec l’abattement forfaitaire guide la décision de façon objective.
La loi du 14 février 2022 a introduit une séparation automatique entre le patrimoine personnel et le patrimoine professionnel de l’entrepreneur individuel. Cette protection préserve en principe le logement et les biens personnels contre les créanciers professionnels, sauf en cas de manquements fiscaux ou sociaux. L’EIRL n’est plus créable depuis cette même date ; le statut unique d’entrepreneur individuel s’applique à toute création depuis le 15 mai 2022.
Déduire les frais professionnels
Le principal avantage du régime réel réside dans la déductibilité des charges. Le salaire d’un masseur auto-entrepreneur en régime micro s’évalue différemment sous le régime réel : le revenu net résulte d’un calcul précis entre recettes encaissées et charges déduites, ce qui peut s’avérer bien plus favorable lorsque les frais sont importants.
- Matériel professionnel : table de massage, linge, huiles et accessoires sont déductibles dès lors qu’ils sont exclusivement liés à l’activité professionnelle.
- Frais de déplacement : carburant, péages et stationnement pour les interventions à domicile ou chez les clients entrent dans les charges déductibles.
- Formations complémentaires : les coûts engagés pour se perfectionner, notamment via des modules spécialisés, réduisent directement le bénéfice imposable.
En complément de la déductibilité, le régime réel permet aussi de lisser les variations de chiffre d’affaires sur l’année fiscale, ce qui peut représenter un avantage pour une activité saisonnière ou en phase de montée en charge. Ce régime devient généralement rentable lorsque les frais réels dépassent l’abattement forfaitaire de façon régulière et vérifiable.
Ouvrir un cabinet chez soi
L’installation à domicile est une option courante pour le masseur à domicile ou celui qui reçoit sa clientèle dans un espace dédié au sein de son logement. Cette configuration impose de vérifier plusieurs obligations : règles d’accueil du public, normes d’hygiène applicables, affichage des prix de façon lisible et conformité aux règles de copropriété le cas échéant. Le régime réel permet ici de déduire une quote-part des charges du logement proportionnelle à la surface utilisée pour l’activité.
Dès que l’activité se structure, il convient également d’anticiper la cotisation foncière des entreprises, généralement exonérée la première année et variable selon la commune par la suite. Une exonération de CFE est également possible lorsque le chiffre d’affaires annuel n’excède pas 5 000 €. La bonne tenue des justificatifs de dépenses conditionne la solidité du dossier en cas de contrôle fiscal.
EURL ou SASU pour un masseur
La création d’une société représente une étape structurante pour un masseur bien-être qui envisage un développement plus ambitieux : ouverture d’un local commercial, embauche d’un collaborateur ou accueil futur d’associés. L’EURL et la SASU sont les deux formes juridiques les plus adaptées à un exercice solo, mais elles imposent des obligations administratives et des coûts fixes dès le premier jour d’activité. Choisir ce statut demande une analyse sérieuse du projet.
Comparer EURL et SASU
L’EURL offre une responsabilité limitée aux apports et une fiscalité flexible, avec la possibilité d’opter pour l’impôt sur le revenu ou l’impôt sur les sociétés. Sa gestion est plus lourde que celle d’une micro-entreprise, mais elle crée une personne morale distincte de l’entrepreneur, ce qui facilite l’intégration future d’associés ou la cession de l’activité. Savoir si un masseur gagne bien sa vie en EURL dépend directement de la capacité à optimiser la rémunération du gérant et la politique de distribution des bénéfices.
La SASU confère au dirigeant un statut assimilé salarié, avec une protection sociale généralement plus étendue qu’en EURL. En contrepartie, les cotisations sociales sont plus élevées et la gestion administrative plus complexe. Le capital social minimum est de 1 € pour l’une comme pour l’autre, même si un apport entre 500 € et 1 000 € est conseillé pour couvrir les premiers frais de constitution et de fonctionnement.
Dans les deux cas, les charges et coûts fixes engagés par la société peuvent être déduits du résultat imposable, contrairement au régime micro. Dès qu’un loyer commercial, une masse salariale ou des investissements matériels importants entrent en jeu, cette déductibilité devient un avantage décisif. Pour une association à deux, la SARL reste une option encadrée, tandis que la SAS est plus souple, mais socialement plus coûteuse.
À quel stade créer une société
Le recours à une société se justifie rarement au lancement d’une activité solo, notamment pour un masseur bien-être indépendant qui débute en se déplaçant chez ses clients ou en louant ponctuellement un espace. Les formalités de création, les frais de gestion annuels et la complexité comptable représentent des coûts fixes qui pèsent dès la première période sans chiffre d’affaires suffisant. La micro-entreprise reste dans ce cas le point de départ le plus cohérent.
La société devient pertinente lorsque le projet prévoit une structure fixe, une équipe ou un chiffre d’affaires suffisamment élevé pour justifier l’optimisation fiscale et sociale qu’elle permet. À titre indicatif, les revenus selon le statut de masseur bien-être évoluent fortement selon la forme juridique choisie : une même activité peut générer un revenu net très différent selon la façon dont la rémunération est structurée au sein d’une SASU ou d’une EURL. Pour approfondir les revenus selon le statut de masseur bien-être, un guide dédié présente les fourchettes selon le mode d’exercice et les spécialisations.
La question de la forme juridique doit donc être posée en lien direct avec le business plan : volume de séances envisagé, nature des charges, stratégie de développement et niveau de protection sociale recherché. Un expert-comptable spécialisé dans les professions indépendantes du bien-être peut aider à modéliser ces scénarios avant toute décision.
Les revenus du masseur bien-être indépendant
Un praticien indépendant peut facturer entre 50 € et 120 € de l’heure selon sa réputation, sa spécialisation et sa fidélisation clientèle. En général, la fourchette courante se situe entre 50 € et 80 € pour une séance d’une heure, avec des variations notables selon la région et le positionnement. La masseuse bien-être qui se spécialise dans le drainage lymphatique, le massage sportif ou les pierres chaudes peut accéder à la tranche haute de ces tarifs plus rapidement.
Avec environ 15 séances hebdomadaires facturées en moyenne 60 €, l’activité génère 3 600 € de chiffre d’affaires brut mensuel. Après environ 800 € de cotisations URSSAF et 300 € de charges courantes, le revenu net estimé approche 2 500 € par mois. Ce résultat dépend directement de la capacité à maintenir un planning stable et une clientèle fidélisée tout au long de l’année.
Le statut d’indépendant offre plus de liberté, mais impose de piloter soi-même la prospection, les horaires et la régularité du travail. À l’inverse, un salarié d’institut ou de spa classique débutant perçoit entre 1 600 € et 2 000 € net par mois, avec une protection sociale intégrée, mais moins de souplesse tarifaire. La progression se construit sur la fidélisation, la spécialisation et la maîtrise des charges, quel que soit le statut retenu.
Créer son activité de massage bien-être
La création de l’activité de masseur bien-être passe par des démarches administratives précises, à réaliser dans un ordre logique avant d’accueillir le premier client. L’immatriculation via le guichet unique des formalités des entreprises est la première étape obligatoire : elle permet d’obtenir un numéro SIRET, sans lequel aucune facturation légale n’est possible. La suite implique des obligations continues, notamment en matière d’assurances et de fiscalité.
Les formalités pour devenir masseur bien-être
Pour développer son activité de massage dès les premières semaines en comprenant comment sécuriser le cadre administratif, sécuriser le cadre administratif avant toute prestation rémunérée s’impose. L’immatriculation se fait intégralement en ligne via le guichet unique des formalités des entreprises ; elle détermine également l’organisme compétent : Urssaf pour une activité libérale, Chambre de métiers et de l’artisanat pour une activité artisanale.
- Guichet unique en ligne : la déclaration d’activité s’effectue sur le portail officiel des formalités des entreprises ; c’est cette déclaration qui ouvre le droit de facturer légalement.
- Numéro SIRET : attribué après immatriculation, il doit figurer sur toutes les factures, devis et documents contractuels remis aux clients.
- Livre de recettes : obligatoire en micro-entreprise, il doit être tenu à jour et disponible en cas de contrôle fiscal ou social.
- Médiateur de la consommation : à désigner dès la création ou au plus tard après la première prestation, conformément à l’article L612-1 du Code de la consommation.
Devenir auto-entrepreneur dans le secteur du massage bien-être impose de respecter un ordre précis : immatriculer l’activité, puis seulement commencer à facturer. Toute prestation rémunérée avant immatriculation expose à des régularisations sociales et fiscales rétroactives.
Les coordonnées du médiateur de la consommation doivent figurer dans les CGV, sur les devis, les factures et le site internet professionnel. Cette obligation s’applique à toute entreprise exerçant une activité de prestations de services aux particuliers, sans distinction de statut juridique. Son respect est contrôlable à tout moment par les autorités compétentes.
Assurances et obligations client
La responsabilité civile professionnelle n’est pas légalement obligatoire pour exercer le massage bien-être, mais elle est indispensable en pratique. Sans assurance, un incident en séance, comme une chute, une allergie ou une blessure involontaire, engage la responsabilité personnelle du praticien sans aucun filet de sécurité financier. L’adhésion à un syndicat professionnel facilite l’accès à une RC Pro adaptée aux spécificités du secteur.
- RC Pro : couvre les dommages corporels ou matériels causés involontairement à un client lors d’une prestation de massage bien-être.
- Affichage des prix : les tarifs des prestations doivent être affichés de façon lisible dans le lieu d’exercice ou communiqués avant toute prestation.
- Hygiène et sécurité : le respect des normes d’hygiène et des règles de sécurité applicables aux établissements recevant du public est exigible dès l’ouverture.
- Compte bancaire dédié : obligatoire au-delà de 10 000 € de chiffre d’affaires sur deux années consécutives ; recommandé dès le départ pour séparer finances personnelles et professionnelles.
Les assurances constituent un poste à ne pas sous-estimer dans le budget de lancement. En pratique, les cotisations annuelles d’une RC Pro adaptée au massage bien-être restent accessibles, et plusieurs syndicats professionnels les intègrent dans leurs offres d’adhésion.
TVA et taxes de l’entreprise
En micro-entreprise, la franchise en base de TVA s’applique jusqu’à 37 500 € de chiffre d’affaires annuel pour les prestations de services, avec un seuil majoré à 41 250 € au-delà duquel la TVA doit être facturée. Cette situation complexifie la gestion et peut modifier la perception tarifaire auprès des clients particuliers. Le massage bien-être ne bénéficie pas de l’exonération de TVA réservée aux professions de santé réglementées.
La cotisation foncière des entreprises est généralement exonérée la première année d’activité. Une exonération est également applicable lorsque le chiffre d’affaires annuel n’excède pas 5 000 €, quelle que soit la commune d’exercice. Au-delà, son montant dépend du territoire et de la valeur locative du local utilisé, un critère à anticiper dès lors que le praticien envisage de louer ou d’aménager un espace dédié.
Foire aux questions
Quel est le statut juridique le plus adapté pour débuter comme masseur bien-être ?
La micro-entreprise est généralement le statut juridique le plus adapté pour débuter seul comme masseur bien-être indépendant, notamment pour une activité à domicile ou itinérante. Elle ne nécessite aucun capital social, les cotisations sont proportionnelles au chiffre d’affaires encaissé et la gestion reste accessible sans expert-comptable. Dès que les charges professionnelles deviennent importantes, loyer, matériel ou déplacements, ou que le chiffre d’affaires dépasse nettement l’abattement forfaitaire, le passage à l’entreprise individuelle au régime réel, ou à une société comme l’EURL ou la SASU, mérite d’être étudié avec un professionnel.
Le massage bien-être est-il classé en BIC ou en BNC pour un auto-entrepreneur ?
La classification entre BIC et BNC n’est pas uniformément tranchée pour le massage bien-être. L’administration fiscale a retenu à plusieurs reprises la catégorie des BIC, mais de nombreux praticiens déclarent en BNC. La différence est concrète : le taux de cotisations sociales est de 21,2 % en BIC contre 25,6 % en BNC en 2026, et l’abattement forfaitaire est de 50 % en BIC contre 34 % en BNC. Il est donc fortement conseillé de demander une réponse écrite à l’Urssaf ou de consulter un expert-comptable avant de cocher l’une ou l’autre catégorie lors de l’immatriculation.
Quelles sont les obligations administratives incontournables pour exercer comme masseur bien-être indépendant ?
Plusieurs obligations s’imposent dès la création de l’activité. La première est l’immatriculation via le guichet unique des formalités des entreprises pour obtenir un numéro SIRET, sans lequel aucune facturation n’est légalement autorisée. Il est également obligatoire de désigner un médiateur de la consommation dès la première prestation, conformément à l’article L612-1 du Code de la consommation, et de faire figurer ses coordonnées sur tous les documents contractuels. Enfin, bien que non obligatoire légalement, la souscription d’une assurance de responsabilité civile professionnelle est indispensable pour exercer en toute sécurité.